Financiamento de carro seminovo no Brasil com bancos, documentos, prazos e cuidados antes de fechar negócio
Financiamento de carro seminovo é uma opção para quem quer comprar um veículo em bom estado sem pagar tudo à vista. Conheça todas as informações sobre!
A contratação pode ser feita em bancos, financeiras, lojas, concessionárias, plataformas digitais e até em negociações com vendedor particular.
Para fazer uma boa escolha, é preciso olhar além da parcela: entrada, taxa de juros, CET, prazo, documentação e situação do carro fazem muita diferença no custo final. Continue lendo.
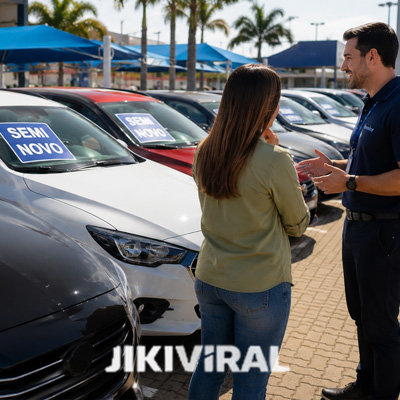
Como funciona o financiamento de carro seminovo no dia a dia 🚗
O financiamento de carro seminovo geralmente acontece por meio do Crédito Direto ao Consumidor, conhecido como CDC.
Nesse modelo, o banco ou financeira paga o valor do carro ao vendedor, e o comprador devolve esse dinheiro em parcelas mensais.
Enquanto o contrato não é quitado, o veículo costuma ficar alienado à instituição financeira. Isso significa que o comprador pode usar o carro normalmente, mas ele ainda funciona como garantia até o pagamento total da dívida.
O processo começa com a escolha do seminovo. Depois vêm a simulação, a definição da entrada, a análise de crédito, o envio dos documentos, a assinatura do contrato e a liberação do dinheiro para loja, concessionária ou vendedor particular.
Onde fazer financiamento de carro seminovo atualmente? 🏦
Existem vários caminhos para contratar esse tipo de crédito no Brasil. A opção mais comum é financiar direto na loja onde o carro está sendo vendido, já que muitas revendas trabalham com bancos parceiros. Ainda assim, também vale procurar bancos por conta própria.
Entre as principais alternativas estão Itaú, Banco BV, Bradesco, Santander, Banco do Brasil, Caixa e plataformas digitais como Creditas.
Cada instituição pode ter regras próprias para entrada, prazo, idade do veículo, análise de crédito e percentual financiado.
Por isso, aceitar a primeira proposta pode não ser a melhor decisão. Uma parcela menor pode esconder prazo longo demais, enquanto uma parcela um pouco maior pode reduzir bastante o custo total do contrato.
Itaú oferece contratação digital para clientes pelo app 📱
O Itaú permite simular e contratar financiamento de veículos de forma digital para clientes. Pelo aplicativo, o comprador pode informar dados do carro, escolher prazo, definir entrada, indicar o vendedor e seguir para análise.
O banco aceita carros, vans e alguns utilitários com até 20 anos de idade em determinadas condições.
Para correntistas, também existe a possibilidade de financiar veículo comprado em loja, concessionária ou diretamente com particular.
Banco BV atende loja parceira e compra feita direto com o dono 🚘
O Banco BV é uma das instituições mais presentes no financiamento de veículos. Ele trabalha com carros novos e seminovos, tanto em lojas parceiras quanto em compras feitas diretamente com o proprietário.
O prazo pode ir de 3 a 60 meses, e o banco informa financiamento para veículos leves com até 25 anos de fabricação.
Isso pode aumentar as opções de compra, especialmente para quem encontrou um seminovo mais antigo em bom estado.
Bradesco permite prazo de até 60 meses e pode financiar o valor total 💳
O Bradesco também oferece financiamento de veículos por app, agência e canais parceiros. Dependendo da aprovação de crédito, o banco pode financiar até 100% do valor do veículo.
O prazo pode chegar a 60 meses, e a primeira parcela pode ser programada para até 60 dias. Para veículos leves usados, o limite divulgado é de até 17 anos de fabricação.
Passo a passo para financiar um carro seminovo com mais segurança 🧾
Antes de enviar proposta para o banco, o comprador precisa organizar duas coisas: o orçamento e a situação do carro.
Não adianta ter crédito aprovado se o veículo tem pendência, problema estrutural ou preço acima do mercado.
Um caminho prático é seguir essa ordem:
- Escolher o carro seminovo;
- Conferir preço de mercado;
- Verificar multas, débitos e restrições;
- Fazer laudo cautelar, quando possível;
- Definir valor de entrada;
- Simular em mais de um banco;
- Comparar parcela, prazo, taxa e CET;
- Separar documentos pessoais;
- Enviar dados do veículo;
- Conferir o contrato;
- Assinar apenas depois de entender todos os custos.
Esse cuidado evita que o comprador foque apenas na parcela do mês. O financiamento precisa caber no orçamento, mas também precisa fazer sentido no valor total pago até o fim.
Compra em loja costuma ser mais prática para aprovar o crédito 🛒
Ao comprar em uma loja ou concessionária, o financiamento costuma ser mais simples. O vendedor geralmente envia a proposta para bancos parceiros e apresenta as condições aprovadas.
A vantagem é a praticidade. O ponto de atenção é que a loja pode trabalhar com um grupo limitado de instituições.
Por isso, mesmo com uma proposta em mãos, vale simular em bancos onde o comprador já tem relacionamento.
Compra de particular pode funcionar, mas pede mais conferência 📄
Também é possível financiar carro seminovo comprado diretamente do dono. Bancos como Itaú, BV e Santander oferecem caminhos para esse tipo de operação.
Nesse caso, a checagem precisa ser mais rigorosa. É importante confirmar se o vendedor é o proprietário, se o carro pode ser transferido, se não existe alienação anterior e se não há pendências que possam travar o negócio.
Documentos exigidos para financiar carro seminovo no Brasil 📌
A documentação pode variar conforme o banco, mas a base costuma ser parecida. A instituição precisa avaliar quem está comprando, se a renda comporta a parcela e se o veículo pode ser financiado.
Para o comprador, normalmente são pedidos:
- RG ou CNH;
- CPF;
- Comprovante de residência;
- Comprovante de renda;
- Dados profissionais;
- Dados bancários;
- Autorização para análise de crédito.
Para o carro, podem ser solicitados:
- CRLV;
- DUT ou ATPV-e;
- Placa;
- Renavam;
- Chassi;
- Dados do vendedor;
- Laudo cautelar, quando necessário.
Quanto mais organizada estiver a documentação, mais rápido tende a ser o processo. Isso vale principalmente para compras de particular, em que o banco precisa validar o comprador e o veículo.
Entrada, prazo e parcelas no financiamento de carro seminovo 💰
Alguns bancos podem aprovar financiamento com pouca entrada ou até sem entrada, dependendo do perfil do comprador. Mesmo assim, financiar o valor total nem sempre é a alternativa mais econômica.
A entrada reduz o valor financiado e pode melhorar a avaliação de crédito. Além disso, quanto menor a dívida principal, menor tende a ser o impacto dos juros ao longo do contrato.
O prazo costuma chegar a 60 meses em muitos bancos e financeiras. Prazos longos diminuem a parcela, mas aumentam o tempo de dívida e podem elevar o custo final.
Entrada maior ajuda a reduzir o peso dos juros ✅
Quando o comprador dá uma entrada mais alta, o banco financia menos dinheiro. Isso pode facilitar a aprovação e deixar o contrato mais leve.
Mesmo que a taxa não mude muito, o custo total tende a cair porque os juros serão calculados sobre um valor menor. Para quem consegue juntar uma boa entrada, essa pode ser uma decisão inteligente.
Parcela menor pode esconder um contrato mais caro ⚠️
A parcela é importante, mas não deve ser o único critério. Em muitos casos, uma parcela baixa aparece porque o prazo foi esticado.
Antes de escolher, o comprador precisa olhar o total a pagar. Um contrato de 60 meses pode parecer confortável no começo, mas pode custar bem mais do que uma opção com prazo menor.
Juros e CET no financiamento de carro seminovo 📊
A taxa de juros varia conforme a instituição, o perfil de crédito, o valor da entrada, o prazo, a idade do carro e o risco da operação.
Quem tem bom histórico de pagamento e renda comprovada costuma conseguir condições melhores.
Mesmo assim, a taxa de juros não mostra tudo sozinha. O comprador precisa observar o CET, ou Custo Efetivo Total. Ele reúne juros, tarifas, tributos, seguros e outros custos envolvidos no financiamento.
Esse número mostra o custo real da operação. Duas propostas com taxas parecidas podem ter valores finais diferentes se uma delas incluir mais encargos ou serviços adicionais.
O CET deve aparecer antes da assinatura do contrato 🧠
Antes de assinar, é importante conferir o CET, a taxa mensal, a taxa anual, o número de parcelas, o valor financiado e o total final que será pago.
Também vale verificar se há seguro, assistência, garantia estendida ou tarifa embutida. Esses itens podem ser úteis, mas precisam estar claros e fazer sentido para o comprador.
Opções para financiar carro seminovo no Brasil 🚙
| Banco ou canal | Principais características | Pode fazer sentido para |
| Itaú | Contratação pelo app e veículos com até 20 anos em algumas condições | Clientes que querem processo digital |
| Banco BV | Prazo de 3 a 60 meses e veículos leves com até 25 anos | Quem busca financeira forte em veículos |
| Bradesco | Prazo de até 60 meses e possibilidade de financiar até 100% | Clientes de banco tradicional |
| Santander | Financiamento em loja, online e compra de particular | Quem quer banco com forte atuação automotiva |
| Banco do Brasil | Contratação pelo app ou agência | Clientes BB que preferem centralizar serviços |
| Caixa | Crédito Auto para carro novo ou usado | Quem procura alternativa em banco público |
| Creditas | Simulação em diferentes instituições | Quem prefere buscar propostas online |
| Loja ou concessionária | Aprovação prática com bancos parceiros | Quem quer resolver no ponto de venda |
| Compra de particular | Pode ser feita por alguns bancos | Quem encontrou carro direto com o dono |
Cuidados antes de fechar o financiamento de um seminovo 🔎
O contrato precisa ser bom, mas o carro também precisa estar em boas condições. Um seminovo com documentação irregular ou histórico ruim pode gerar prejuízo mesmo com parcela aceitável.
Antes de assinar, confira:
- Multas e débitos;
- Restrições judiciais ou administrativas;
- Alienação anterior;
- Histórico de leilão;
- Quilometragem;
- Estado de pneus, freios e suspensão;
- Revisões;
- Manual e chave reserva;
- Laudo cautelar;
- Preço em relação ao mercado.
O laudo cautelar é um dos pontos mais importantes. Ele pode indicar batida estrutural, adulteração, leilão, restrições e outros problemas que afetam segurança e revenda.
Serviços adicionais precisam estar claros no contrato 🧩
Algumas propostas incluem seguro, proteção financeira, assistência, garantia estendida ou outros produtos. Esses serviços podem aumentar bastante o custo final.
O comprador deve perguntar o que é obrigatório e o que é opcional. Se algo não for necessário, vale pedir a retirada antes da assinatura.
Documentação irregular pode atrasar ou impedir a compra 🔐
Um veículo com pendência pode travar a transferência ou impedir a liberação do financiamento. Por isso, a regularidade precisa ser checada antes de assinar qualquer contrato.
Em compra direta com particular, esse cuidado é ainda mais importante. O comprador deve confirmar se o vendedor tem autorização para vender e se o carro está livre para transferência.
Financiamento, consórcio, leasing e refinanciamento têm usos diferentes 🧭
O financiamento é indicado para quem quer comprar o carro agora e pagar em parcelas. É a alternativa mais comum para seminovos.
O consórcio pode ser interessante para quem pode esperar, porque não libera o veículo de imediato. A pessoa precisa ser contemplada ou dar um lance.
O leasing funciona como um arrendamento com opção de compra no fim do contrato, mas é menos comum para pessoa física atualmente.
O refinanciamento é outro produto. Ele serve para quem já tem um carro e quer usar o veículo como garantia para conseguir crédito. Não é a mesma coisa que financiar a compra de um seminovo.
Vale a pena fazer financiamento de carro seminovo no Brasil? ✅
Vale a pena quando o carro está em bom estado, a parcela cabe no orçamento e o CET não torna o contrato pesado demais.
Para quem precisa do veículo agora e não tem o valor completo à vista, o financiamento pode ser um caminho viável.
A melhor decisão é simular em mais de uma instituição, dar entrada quando possível, conferir o veículo com atenção e ler o contrato antes de assinar. Assim, o comprador reduz o risco de pagar caro ou assumir um seminovo com problemas.
FAQ
1. O que é financiamento de carro seminovo?
É uma forma de comprar um carro seminovo em parcelas. O banco ou financeira paga o vendedor, e o comprador assume o contrato até quitar o veículo.
2. Onde fazer financiamento de carro seminovo?
É possível fazer em bancos como Itaú, Banco BV, Bradesco, Santander, Banco do Brasil e Caixa, além de lojas, concessionárias, plataformas digitais e compra direta de particular.
3. Precisa dar entrada para financiar um seminovo?
Nem sempre. Alguns bancos podem financiar até 100% do veículo, dependendo da aprovação. Mesmo assim, dar entrada costuma reduzir o custo total.
4. Qual prazo costuma ser usado no financiamento?
Muitos bancos e financeiras trabalham com prazos de até 60 meses. Prazos maiores reduzem a parcela, mas podem aumentar o valor final pago.
5. O que conferir antes de assinar o financiamento?
Confira CET, taxa de juros, valor total a pagar, serviços extras, prazo, documentação do veículo, laudo cautelar, multas, débitos e condições de transferência.
