Financiamento HB20S saiba onde contratar, quais documentos apresentar e como encontrar melhores condições
Financiamento HB20S é uma das soluções mais procuradas por consumidores que querem adquirir o sedã da Hyundai de forma parcelada.
O modelo se destaca pelo bom espaço interno, porta-malas generoso e ampla oferta de versões, características que ajudam a manter sua popularidade entre motoristas que buscam um veículo para uso familiar ou profissional.
Antes de assinar um contrato, porém, é importante entender como funciona o processo, quais bancos oferecem crédito e quais fatores podem influenciar diretamente as parcelas. Continue lendo para conhecer tudo sobre o financiamento HB20S.
Por que o financiamento HB20S continua entre os mais procurados? 🚗
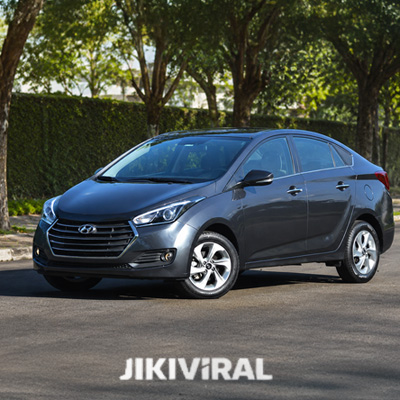
O HB20S ocupa uma posição interessante no mercado brasileiro por combinar características que agradam diferentes perfis de compradores.
Além de oferecer versões mais acessíveis e configurações mais completas, o modelo costuma apresentar boa liquidez no mercado de seminovos, fator que também influencia seu desempenho nas operações de financiamento.
Outro aspecto importante é que praticamente todas as grandes instituições financeiras possuem linhas específicas para financiar o veículo, ampliando as opções disponíveis para o consumidor.
IMAGEM. LEGENDA: Descubra como realizar um financiamento de HB20S.
Onde fazer financiamento HB20S com segurança? 🏦
Atualmente existem diferentes caminhos para contratar um financiamento HB20S.
As opções mais utilizadas incluem:
- Concessionárias Hyundai
- Hyundai Financiamentos
- Santander
- Itaú
- Banco BV
- Bradesco
- Banco do Brasil
- Caixa Econômica Federal
Cada instituição trabalha com taxas, prazos e exigências próprias, tornando recomendável a comparação entre diferentes propostas.
Financiar em concessionária pode facilitar o processo?
Em muitos casos, sim.
Entre os benefícios normalmente encontrados:
- Aprovação mais rápida
- Simulações imediatas
- Menor burocracia operacional
- Possibilidade de campanhas promocionais
Essa praticidade explica por que muitos compradores iniciam a negociação diretamente na rede autorizada da marca.
Como funciona o financiamento HB20S passo a passo? 📋
O processo de contratação costuma ser bastante simples para quem possui a documentação necessária.
As etapas geralmente seguem a seguinte ordem:
- Escolha da versão desejada.
- Definição do valor de entrada.
- Simulação das parcelas.
- Entrega da documentação.
- Análise de crédito.
- Aprovação da proposta.
- Assinatura do contrato.
- Entrega do veículo.
Após a liberação do crédito, o comprador já pode utilizar o carro normalmente.
O carro fica no nome do comprador?
Sim, mas existe uma observação importante.
Durante o financiamento, o veículo permanece com alienação fiduciária, mecanismo utilizado como garantia da operação.
Isso significa que:
- O carro pode ser utilizado normalmente.
- O comprador é responsável pelo veículo.
- A restrição é removida após a quitação total.
Esse modelo é adotado pela maioria das instituições financeiras do país.
Quais documentos são exigidos para financiar um HB20S? 📄
A documentação costuma ser semelhante à exigida em outros financiamentos automotivos.
Documentos normalmente solicitados
Os mais comuns incluem:
- RG
- CPF
- CNH
- Comprovante de residência
- Comprovante de renda
A instituição utiliza essas informações para verificar identidade e capacidade financeira.
Como funciona para profissionais autônomos?
Autônomos normalmente podem complementar a comprovação de renda com:
- Extratos bancários
- Declaração de Imposto de Renda
- Comprovantes de movimentação financeira
Esses documentos ajudam a demonstrar a capacidade de pagamento das parcelas.
Entrada no financiamento HB20S influencia os custos? 💰
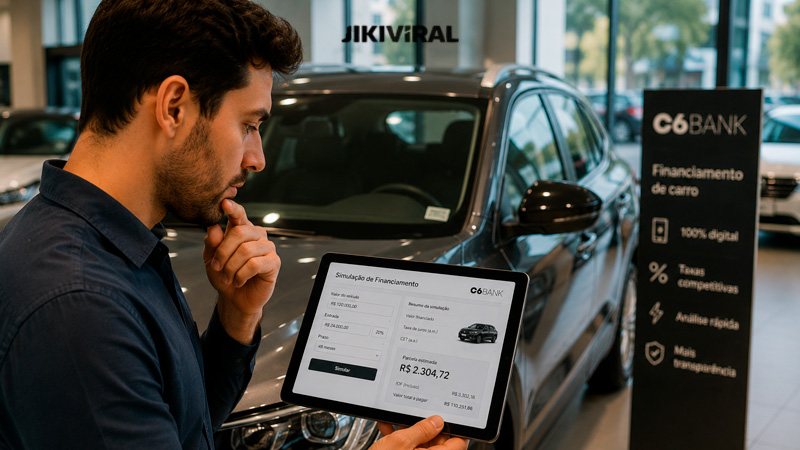
A entrada é um dos fatores que mais impactam o valor final do contrato.
Embora existam campanhas específicas com condições diferenciadas, muitas operações trabalham com entradas a partir de aproximadamente 20% do valor do veículo.
Quanto maior for a entrada, menor será a necessidade de crédito.
Principais vantagens de uma entrada maior
Entre os benefícios:
- Parcelas mais baixas
- Menor saldo financiado
- Redução do custo total
- Mais facilidade na aprovação
Por isso, muitos compradores preferem acumular parte do valor antes de financiar.
Quais fatores os bancos analisam antes da aprovação? 🔍
A análise de crédito vai muito além da renda mensal.
Os bancos normalmente observam:
- Histórico financeiro
- Score de crédito
- Capacidade de pagamento
- Comprometimento da renda
- Restrições cadastrais
Esses critérios ajudam a instituição a avaliar o risco da operação.
O score de crédito faz diferença?
Sim.
Um score elevado costuma indicar que o consumidor possui um bom histórico de pagamentos.
Isso pode contribuir para:
- Aprovação mais rápida
- Condições mais favoráveis
- Maior facilidade na negociação
Por esse motivo, manter o histórico financeiro organizado costuma ser uma vantagem importante.
Quais são os prazos mais comuns para financiamento HB20S? 📅
Os bancos oferecem diferentes opções de parcelamento.
Os prazos mais encontrados são:
| Prazo | Característica |
| 24 meses | Menor custo financeiro |
| 36 meses | Equilíbrio entre prazo e parcela |
| 48 meses | Opção bastante utilizada |
| 60 meses | Parcelas menores |
A escolha deve levar em consideração o orçamento disponível e o custo total do contrato.
Quanto pode custar um financiamento HB20S? 📊
O valor final depende de fatores como:
- Versão escolhida
- Entrada disponível
- Taxa de juros
- Prazo contratado
- Perfil de crédito
Existem simulações para versões avaliadas entre aproximadamente R$ 96 mil e R$ 109 mil, com entradas próximas de 30% e parcelas que podem ficar na faixa de R$ 2.600 a R$ 3.000, dependendo das condições da operação.
Esses números variam conforme cada negociação.
Quais versões do HB20S costumam ser mais financiadas? 🚘
Entre as configurações mais procuradas:
- HB20S Comfort
- HB20S Comfort Plus
- HB20S Limited
- HB20S Platinum
- HB20S Platinum TGDI
A variedade de versões permite encontrar alternativas tanto para quem busca economia quanto para quem procura mais tecnologia e conforto.
É possível financiar HB20S seminovo?
Sim.
Diversos bancos trabalham com:
- HB20S zero quilômetro
- HB20S seminovo
- HB20S usado
A idade do veículo pode influenciar os limites de financiamento e as condições oferecidas.
Cuidados importantes antes de fechar o financiamento ⚠️
Antes de assinar o contrato, é recomendável analisar todos os custos envolvidos na aquisição.
O que merece atenção?
- Custo Efetivo Total (CET)
- Taxas administrativas
- Valor da entrada
- Seguro
- IPVA
- Licenciamento
- Manutenção
Uma avaliação completa evita que a parcela aparente ser confortável enquanto os custos totais comprometem o orçamento.
Vale a pena fazer financiamento HB20S atualmente? ⭐
O financiamento HB20S continua sendo uma alternativa interessante para quem quer adquirir o sedã da Hyundai sem realizar um pagamento integral à vista.
Com diversas opções de bancos, diferentes prazos e possibilidade de financiar versões novas ou usadas, a modalidade oferece flexibilidade para vários perfis de compradores.
A decisão ideal passa pela comparação de propostas, análise do custo total da operação e escolha de parcelas compatíveis com a realidade financeira.
Quando planejado corretamente, o financiamento pode facilitar o acesso ao veículo sem comprometer excessivamente o orçamento.
FAQ
1. Onde posso contratar financiamento HB20S?
- O financiamento pode ser solicitado em concessionárias Hyundai e em bancos como Santander, Itaú, BV, Bradesco, Banco do Brasil e Caixa.
2. É possível financiar um HB20S usado?
- Sim. Diversas instituições oferecem crédito para modelos usados e seminovos.
3. Qual entrada costuma ser exigida?
- Muitas operações trabalham com entradas a partir de aproximadamente 20% do valor do veículo.
4. Quais documentos normalmente são necessários?
- RG, CPF, CNH, comprovante de residência e comprovante de renda estão entre os documentos mais solicitados.
5. Qual o prazo máximo encontrado para financiamento?
- Os financiamentos automotivos normalmente oferecem parcelamentos de até 60 meses, dependendo da instituição e da análise de crédito.
