Financiamento de carros usados: guia completo para escolher o melhor crédito e comprar seu veículo com segurança
Financiamento de carros usados é uma alternativa que atrai milhares de brasileiros todos os anos por permitir a compra de um automóvel sem a necessidade de pagar o valor total à vista.
Além de oferecer acesso a modelos mais equipados por preços menores, o mercado de usados disponibiliza uma grande variedade de opções para diferentes orçamentos.
No entanto, entender como funciona o financiamento, quais instituições oferecem crédito e quais cuidados devem ser tomados é fundamental para evitar gastos desnecessários e fazer uma escolha mais inteligente.
Por que o mercado de carros usados continua tão forte no Brasil? 🚗
O aumento dos preços dos veículos novos fez com que muitos consumidores passassem a procurar alternativas mais acessíveis. Nesse cenário, os seminovos e usados ganharam ainda mais espaço.
Com o financiamento de carros usados, é possível encontrar veículos com mais equipamentos, motorização superior ou categorias mais elevadas pagando valores semelhantes aos de carros novos de entrada.
Outro fator importante é a ampla oferta disponível no mercado, permitindo ao comprador encontrar opções compatíveis com diferentes necessidades e perfis de uso.
Como funciona o financiamento de carros usados na prática? 📋
A estrutura do financiamento é relativamente simples.
A instituição financeira realiza o pagamento do automóvel ao vendedor e o comprador devolve esse valor por meio de parcelas mensais acrescidas de encargos financeiros.
Etapas normalmente encontradas durante a contratação de financiamento de carros usados 🔍
O processo costuma seguir o seguinte caminho:
- Escolha do veículo;
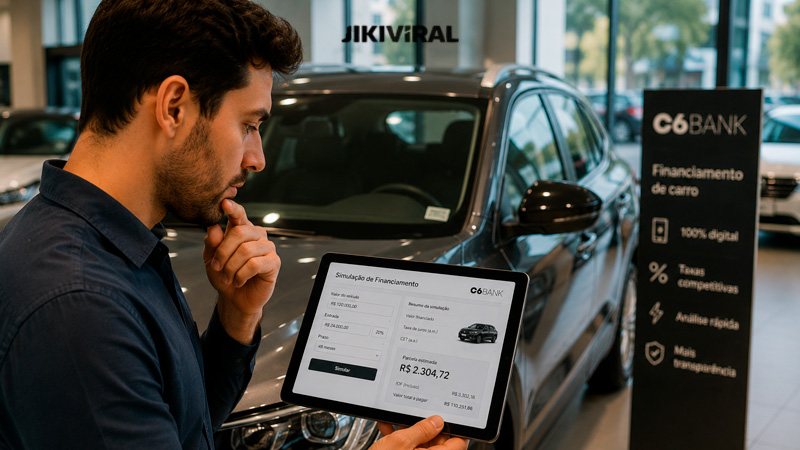
- Simulação do crédito;
- Entrega da documentação;
- Avaliação financeira;
- Aprovação da proposta;
- Assinatura contratual;
- Liberação do pagamento.
Após a conclusão dessas etapas, o veículo pode ser transferido para o comprador.
O veículo permanece como garantia da operação 🔒
Durante a vigência do contrato:
- O carro pode ser utilizado normalmente;
- O banco mantém a garantia da operação;
- A propriedade definitiva ocorre após a quitação.
Esse mecanismo reduz o risco para a instituição financeira.
Onde contratar financiamento de carros usados atualmente? 🏦
Existem diferentes caminhos para quem deseja financiar um automóvel usado.
Cada opção possui características próprias.
Bancos tradicionais seguem entre os principais fornecedores de crédito 💳
As instituições mais conhecidas incluem:
- Banco do Brasil;
- Caixa Econômica Federal;
- Itaú;
- Santander;
- Bradesco.
Esses bancos costumam oferecer diversas opções de prazo e condições de pagamento.
Financeiras especializadas têm participação importante 🚀
Além dos bancos tradicionais, empresas especializadas em crédito automotivo também atuam fortemente no setor.
Entre elas estão:
- BV;
- Banco Pan;
- C6 Bank;
- Cooperativas de crédito.
Dependendo do perfil do cliente, essas instituições podem oferecer propostas bastante competitivas.
Lojas de seminovos podem facilitar todo o processo de financiamento de carros usados 🚩
Muitas revendas trabalham em parceria com diferentes bancos.
Isso permite:
- Solicitar várias análises simultaneamente;
- Comparar propostas;
- Reduzir burocracias;
- Aumentar as chances de aprovação.
Essa praticidade é uma das razões pelas quais muitos compradores iniciam o financiamento diretamente na loja.
Quais carros usados costumam ser aprovados pelos bancos? 🚘
Nem todos os veículos disponíveis no mercado são aceitos pelas instituições financeiras.
Existem critérios relacionados principalmente ao ano e à condição do automóvel.
Idade do veículo influencia na aprovação 📅
Na maioria dos casos, são mais facilmente financiáveis:
- Seminovos recentes;
- Veículos com boa liquidez;
- Automóveis de marcas populares;
- Modelos com documentação regular.
Quanto mais antigo for o carro, maiores tendem a ser as exigências.
Histórico do veículo também recebe atenção 📑
As instituições costumam verificar:
- Situação documental;
- Registro de sinistros;
- Restrições administrativas;
- Histórico de débitos.
Por isso, é importante analisar a procedência antes de fechar negócio.
Entrada é obrigatória no financiamento de carros usados? 💰
Não necessariamente.
Algumas instituições oferecem modalidades que permitem financiar praticamente todo o valor do automóvel.
Mesmo assim, oferecer uma entrada continua sendo uma das melhores estratégias para reduzir custos.
Principais vantagens de dar entrada 🚀
Entre os benefícios estão:
- Menor valor financiado;
- Parcelas reduzidas;
- Juros menores;
- Aprovação facilitada.
Quanto maior a entrada, menor tende a ser o impacto financeiro do contrato.
Financiamento integral exige planejamento ⚠️
Quando o comprador financia todo o valor do veículo, normalmente encontra:
- Maior comprometimento de renda;
- Parcelas mais altas;
- Juros acumulados superiores.
Por isso, a decisão deve ser analisada com cuidado.
Documentação exigida para financiar um carro usado 📄
Os documentos normalmente solicitados são simples e fazem parte da rotina da maioria das operações de crédito.
Entre eles estão:
- RG;
- CPF;
- Comprovante de residência;
- Comprovante de renda;
- CNH, quando disponível.
Dependendo da instituição, documentos adicionais podem ser exigidos.
Autônomos também conseguem comprovar renda 📊
Quem trabalha por conta própria geralmente pode apresentar:
- Extratos bancários;
- Declaração de Imposto de Renda;
- Pró-labore;
- Comprovantes de movimentação financeira.
A comprovação adequada da renda ajuda a melhorar a avaliação do perfil.
Score de crédito realmente influencia no financiamento? ⭐
Sim. O score continua sendo um dos principais indicadores utilizados durante a análise de crédito.
Ele ajuda as instituições a estimarem o risco da operação.
Quem tem score elevado costuma receber melhores condições? 📈
Os benefícios podem incluir:
- Taxas mais baixas;
- Maior facilidade de aprovação;
- Menor exigência de entrada;
- Limites mais elevados.
Por isso, manter um histórico financeiro saudável pode gerar economia relevante.
Score reduzido não significa reprovação automática 📉
Mesmo com pontuação mais baixa, ainda é possível conseguir crédito.
No entanto, podem surgir condições como:
- Entrada maior;
- Juros mais elevados;
- Prazo reduzido;
- Análises complementares.
Cada instituição possui seus próprios critérios.
Como economizar no financiamento de carros usados? 💸
Existem estratégias simples que ajudam a reduzir o custo total da operação.
Compare diferentes propostas antes de decidir 📋
Nunca aceite a primeira oferta sem analisar outras alternativas.
O ideal é comparar:
- Taxas de juros;
- Valor das parcelas;
- Custo Efetivo Total (CET);
- Prazo contratado.
Essa prática pode representar uma diferença significativa no valor final pago.
Antecipar parcelas reduz os juros futuros 🚗
Quando possível, amortizar ou antecipar pagamentos ajuda a:
- Diminuir o saldo devedor;
- Reduzir encargos;
- Encurtar o contrato.
Essa é uma das formas mais eficientes de economizar durante o financiamento.
Cuidados importantes antes de assinar o contrato 🔎
Além de avaliar as condições financeiras, o comprador deve observar o estado do automóvel.
Alguns pontos merecem atenção:
- Histórico de manutenção;
- Quilometragem;
- Procedência;
- Débitos pendentes;
- Estado geral do veículo.
Essas verificações ajudam a evitar surpresas desagradáveis após a compra.
Financiamento de carros usados vale a pena para quem busca custo-benefício? ⭐
O financiamento de carros usados pode ser uma excelente ferramenta para quem quer adquirir um automóvel sem precisar investir todo o valor imediatamente.
O mercado oferece uma grande variedade de modelos, diferentes instituições financeiras e diversas possibilidades de contratação.
A melhor escolha é aquela que combina um veículo em boas condições com um financiamento compatível com a realidade financeira do comprador.
Pesquisar, comparar propostas e analisar cuidadosamente o contrato são atitudes que podem fazer toda a diferença no resultado final da compra.
FAQ ❓
1. Posso financiar um carro usado comprado de uma pessoa física?
- Sim. Muitas instituições permitem o financiamento de veículos adquiridos diretamente de proprietários particulares.
2. Quais bancos costumam oferecer financiamento para carros usados?
- Banco do Brasil, Caixa, Itaú, Santander, Bradesco, BV, Banco Pan, C6 Bank e cooperativas estão entre os principais participantes do mercado.
3. É possível financiar um carro usado sem entrada?
- Sim. Algumas instituições oferecem essa modalidade para determinados perfis de clientes.
4. O score influencia na aprovação do financiamento?
- Sim. O score pode afetar a aprovação, as taxas de juros e as condições gerais do contrato.
5. Como reduzir o custo total de um financiamento de carro usado?
- Dar uma entrada maior, comparar propostas, analisar o CET e antecipar parcelas quando possível são algumas das estratégias mais eficientes.
