Simulador de financiamento de carro BV: como reduzir juros mexendo nos prazos
Veja como usar o simulador de financiamento de carro BV para reduzir juros agora
Quer entender como pagar menos no financiamento mesmo com restrições no CPF? Neste guia, você vai aprender como o simulador de financiamento de carro bv pode ser usado estrategicamente para reduzir juros apenas ajustando prazos e valores das parcelas.
Ajustes iniciais no financiamento para reduzir o custo total com estratégia inteligente 🚗
Ao iniciar uma simulação, muitas pessoas focam apenas no valor da parcela mensal, mas isso pode ser um erro estratégico. O primeiro ponto é entender que o prazo do financiamento influencia diretamente o custo total pago.
Quando você reduz o prazo, mesmo que a parcela aumente, o valor total de juros tende a cair significativamente. Por outro lado, prazos longos aliviam o bolso no curto prazo, mas aumentam o custo final.
Como o simulador de financiamento de carro BV ajuda a visualizar juros e parcelas 📊
O uso do simulador de financiamento de carro bv permite testar diferentes cenários antes de assumir uma dívida, ajudando a evitar decisões impulsivas e pouco planejadas.
Com ele, você consegue:
- Comparar diferentes prazos (24, 36, 48, 60 meses)
- Ajustar o valor de entrada e entender o impacto nas parcelas
- Visualizar o custo total do financiamento antes de fechar o contrato
- Identificar rapidamente quando o financiamento está caro demais
Estratégias práticas para reduzir juros ajustando o prazo do financiamento 💡
A escolha do prazo ideal depende do seu equilíbrio financeiro e da sua capacidade de pagamento ao longo do tempo.
Algumas estratégias que funcionam bem na prática incluem:
- Optar por prazos intermediários: entre 36 e 48 meses costuma ser o melhor equilíbrio entre parcela e juros
- Evitar prazos muito longos: financiamentos acima de 60 meses aumentam muito o custo total
- Aumentar a entrada sempre que possível: reduz o valor financiado e melhora a taxa
- Simular cenários antes de decidir: pequenas mudanças podem gerar grande economia
Comparação entre prazos mais curtos e mais longos 📉
Ao comparar diferentes prazos, você percebe rapidamente como os juros se acumulam ao longo do tempo.
- 24 meses: parcelas mais altas, mas menor custo total
- 36 meses: bom equilíbrio entre valor e prazo
- 48 meses: ainda aceitável, com leve aumento nos juros
- 60+ meses: parcelas menores, porém custo total elevado
Impacto direto do prazo no valor final do financiamento 📌
O prazo influencia diretamente o quanto você paga além do valor do carro.
- Quanto maior o prazo, maior o número de parcelas com juros
- Juros compostos aumentam o valor final significativamente
- Pequenas diferenças no prazo podem gerar milhares de reais a mais
Erros comuns ao usar simuladores de financiamento 🚫
Mesmo com ferramentas disponíveis, muitos usuários cometem erros que prejudicam a decisão.
- Focar apenas no valor da parcela mensal
- Ignorar o custo total do financiamento
- Não comparar diferentes cenários
- Assumir prazos longos sem necessidade
Como interpretar os resultados da simulação para tomar melhor decisão 📈
Após testar diferentes cenários, é importante saber interpretar corretamente os dados apresentados para evitar armadilhas financeiras.
Observe sempre:
- Valor total financiado
- Total pago ao final do contrato
- Taxa de juros aplicada
- Diferença entre cenários simulados
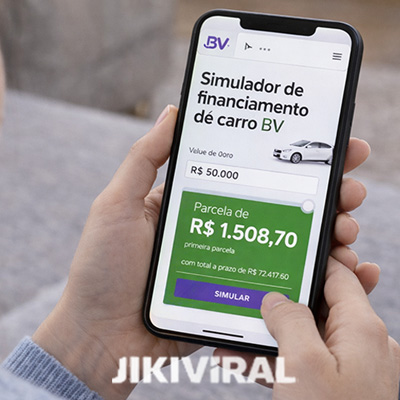
Tabela comparativa de simulação por prazo 📊
| Prazo | Parcela estimada | Total pago | Diferença de custo |
| 24 meses | R$ 1.200 | R$ 28.800 | Base |
| 36 meses | R$ 900 | R$ 32.400 | +R$ 3.600 |
| 48 meses | R$ 750 | R$ 36.000 | +R$ 7.200 |
| 60 meses | R$ 650 | R$ 39.000 | +R$ 10.200 |
Data de verificação: março de 2026
Pontos fortes e limitações do uso do simulador BV ⚖️
- Vantagens:
- Simulação rápida e prática
- Visualização clara de cenários
- Ajuda na tomada de decisão
- Limitações:
- Valores podem variar na aprovação real
- Taxas dependem do perfil do cliente
- Necessidade de validação final com o banco
Quando vale a pena alongar ou reduzir o prazo no financiamento 🔍
A decisão sobre o prazo ideal deve considerar não apenas o valor da parcela, mas também sua estabilidade financeira ao longo do tempo.
Se você tem renda previsível e margem no orçamento, prazos mais curtos são sempre mais vantajosos. Já em situações de renda variável, pode fazer sentido alongar o prazo inicialmente e antecipar parcelas depois.
Planejamento financeiro usando simuladores para evitar erros comuns 💼
O uso estratégico de ferramentas como o simulador permite criar um planejamento mais seguro e evitar decisões precipitadas.
Ao testar cenários, você consegue prever impactos no orçamento e ajustar sua estratégia antes de assumir qualquer compromisso financeiro.
FAQ ❓
O simulador BV mostra o valor exato das parcelas?
Não. Ele fornece uma estimativa baseada em condições médias, que podem variar após análise de crédito.
Vale a pena escolher prazo menor no financiamento?
Sim, geralmente reduz o valor total pago em juros, mesmo que aumente a parcela.
Posso usar o simulador mesmo com nome sujo?
Sim, ele pode ser utilizado para simular cenários, independentemente da aprovação final.
Aumentar a entrada ajuda a reduzir juros?
Sim, pois diminui o valor financiado e melhora o perfil de risco.
Quantas simulações devo fazer antes de decidir?
O ideal é testar pelo menos três cenários diferentes para comparar e escolher o mais equilibrado.
